Sabtu, 07 Desember 2013

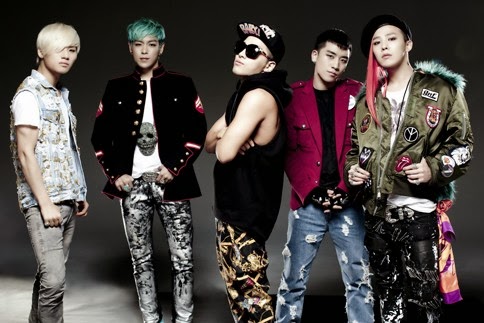
Personil Big Bang


Agency : YG Entertainment
Debut : 2006


G -Dragon

Nama : G-Dragon
Nama Asli : Kwon Ji Yong
Posisi di group : leader, vokalis, rapper, beatbox
Tanggal Lahir : 18 Agustus 1988
Tempat Lahir : Korea Selatan
Tinggi : 177 cm
Berat : 58 kg
Golongan Darah : A
Zodiak : Leo
Pendidikan : Institut Seni Tradisional di Seoul, Korea
Debut : DaeHanMinGook Hip Hop Flex (2001)
Skills : Rapping, dancing, beat boxing, composing, singing, languages (Chinese, English)
Hobbies : Drawing pictures and listening to music 

Penghargaan :

Tahun Penghargaan
2007
  • 2007 Mnet KM Music Festival: Music Arrangement ("Lies")
2009
  • 2009 38th Cyworld Digital Music Award: Song of the month (September) "Heartbreaker"
  • 2009 Mnet Asian Music Awards: 2009 Best Album of the Year "Heartbreaker"
  • 2009 Melon Music Awards: 2009 Album of the Year "Heartbreaker"
  • 2009 Melon Music Awards: 2009 Top 10
2010
  • 2010 Cyworld Digital Music Awards: Ting’s Choice Award
  • 2010 Cyworld Digital Music Awards: Bonsang Award
  • 2010 MTV Video Music Awards Japan: Best Collaboration Video (Rain is Fallin)
2012
  • 2012 Mnet Asian Music Awards: Best Male Artist
  • 2012 MBC Entertainment Awards: Style Guinness Award
  • 2012 SBS PopAsia Awards: Best Solo Act
  • 2012 Melon Music Awards: Top 10
2013
  • 2013 Golden Disk Awards: CeCi Popularity Award
  • 2013 Seoul Music Awards: Record of the Year
  • 2013 Style Icon Awards: Top 10, Style Icon of the Year
  • 2013 Melon Music Awards: Top 10
  • 2013 Mnet Asian Music Awards: Best Male Artist, Best Dance Performance - Male Solo, NISSAN JUKE Best Music Video, BC-UnionPay Artist of the Year


 T.O.P

Nama Panggung : TOP
Nama asli : Choi Seung Hyun
Posisi di group : Rapper Utama
Tanggal lahir : 04 November 1987
Tempat lahir : Seoul, Korea Selatan
Tinggi : 181cm
Berat : 65kg
Golongan Darah : B
Zodiak : Scorpio

Pendidikan : Sekolah Seni Seoul, Spesialisasi dalam Musik 
Skills : Rapping, beat boxing, lyrics making, acting
Hobbies : Reading and swimming
Penghargaan :
Year Event Category Result
2010  47th Grand Bell Awards Hallyu Popularity Won
Best New Actor Nominated
8th Korea Film Awards Best New Actor Nominated
Style Icon Awards New Icon (Movie) Won
31st Blue Dragon Film Awards Best New Actor Won
Popularity Won
Max Movie Award Best New Actor Won
5th Asian Film Awards Best New Actor Nominated
47th Paeksang Arts Award Best New Actor Won
Popularity Award (Actor in a Motion Picture) Won
2013 17th BIFF Asia Star Awards Rookie Awards
Won

Taeyang


Nama : Taeyang
Nama asli : Dong Young Bae
Nama panggilan : YB Taekwon
Posisi di group : Vokalis utama, penari utama
Tanggal lahir : 18 Mei 1988
Tinggi : 174 cm
Berat : 56 kg
Golongan Darah : AB
Zodiak : Taurus

Pendidikan : Universitas Daejin

Debut : YG Family’s Second Album in 2002
Skills : Rapping, dancing, beat boxing, singing, languages (English, Japanese)
Hobbies : Basketball, music, watching TV

Penghargaan :
Years Awards
2008
  • The 6th Korean Music Awards: Best R&B/Soul Song – 나만 바라봐 (Only Look at Me)
  • The 6th Korean Music Awards: Best R&B/Soul Album – Hot
  • 2008 Naver Music Song of the Year – "Only Look at Me"
2010
  • 12th Mnet Asian Music Awards: Best Male Singer Award
  • 2010 Allkpop Awards: Best Male Solo Artist
  • 2010 Korean Popular Culture & Art Award:Minister Commendation for Culture and Tourism
2011
  • 8th Korean Music Awards: Male Musician of the Year Netizen Vote
Daesung

Nama : Daesung
Nama Asli : Kang Daesung
Posisi di group : Vokalis, penari
Tanggal Lahir : 26 April 1989
Tinggi : 173 cm
Berat : 62 kg
Golongan Darah : O
Pendidikan : Sekolah Tinggi KyeongIn
Debut : BIG BANG
Skills : Singing
Determination : “I’ll work my hardest and become the best.”
Likes : Rap, beat boxing and cooling

 
Seungri

Nama : Seungri
Nama Asli : Lee Seung Hyun
Posisi di group : Vokalis, koreografer, penari  
Tanggal Lahir : 12 Desember 1990  
Tempat Lahir : Korea Selatan
Tinggi : 176 cm
Berat : 60 kg  
Golongan Darah : A  
Zodiak : Sagitarius  
Pendidikan : Universitas Chung Ang
Debut : BIG BANG
Skills : Singing, dancing
Determination : Fighting! I cannot return home
Likes : Foreign languages 
  

Kamis, 05 Desember 2013

Siapkah koperasi menghadapi era globalisasi?

Sebelum membahas ke permasalahan, saya akan membahas sedikit tentang pengertian globalisasi.

Globalisasi adalah keterkaitan dan ketergantungan antar bangsa dan antar manusia di seluruh dunia melalui perdagangan, investasi, perjalanan, budaya populer, dan bentuk-bentuk interaksi yang lain sehingga batas-batas suatu negara menjadi semakin sempit.
Globalisasi adalah suatu proses di mana antar individu, antar kelompok, dan antar negara saling berinteraksi, bergantung, terkait, dan memengaruhi satu sama lain yang melintasi batas negara
Dalam banyak hal, globalisasi mempunyai banyak karakteristik yang sama dengan internasionalisasi sehingga kedua istilah ini sering dipertukarkan. Sebagian pihak sering menggunakan istilah globalisasi yang dikaitkan dengan berkurangnya peran negara atau batas-batas negara.

Globalisasi perekonomian merupakan suatu proses kegiatan ekonomi dan perdagangan, dimana negara-negara di seluruh dunia menjadi satu kekuatan pasar yang semakin terintegrasi dengan tanpa rintangan batas teritorial negara. Globalisasi perekonomian mengharuskan penghapusan seluruh batasan dan hambatan terhadap arus modal, barang dan jasa.
Ketika globalisasi ekonomi terjadi, batas-batas suatu negara akan menjadi kabur dan keterkaitan antara ekonomi nasional dengan perekonomian internasional akan semakin erat. Globalisasi perekonomian di satu pihak akan membuka peluang pasar produk dari dalam negeri ke pasar internasional secara kompetitif, sebaliknya juga membuka peluang masuknya produk-produk global ke dalam pasar domestik.
Menurut Tanri Abeng, perwujudan nyata dari globalisasi ekonomi antara lain terjadi dalam bentuk-bentuk berikut:
  • Globalisasi produksi, di mana perusahaan berproduksi di berbagai negara, dengan sasaran agar biaya produksi menajdi lebih rendah. Hal ini dilakukan baik karena upah buruh yang rendah, tarif bea masuk yang murah, infrastruktur yang memadai ataupun karena iklim usaha dan politik yang kondusif. Dunia dalam hal ini menjadi lokasi manufaktur global.
  • Globalisasi pembiayaan. Perusahaan global mempunyai akses untuk memperoleh pinjaman atau melakukan investasi (baik dalam bentuk portofolio ataupun langsung) di semua negara di dunia. Sebagai contoh, PT Telkom dalam memperbanyak satuan sambungan telepon, atau PT Jasa Marga dalam memperluas jaringan jalan tol telah memanfaatkan sistem pembiayaan dengan pola BOT (build-operate-transfer) bersama mitrausaha dari manca negara.
  • Globalisasi tenaga kerja. Perusahaan global akan mampu memanfaatkan tenaga kerja dari seluruh dunia sesuai kelasnya, seperti penggunaan staf profesional diambil dari tenaga kerja yang telah memiliki pengalaman internasional atau buruh kasar yang biasa diperoleh dari negara berkembang. Dengan globalisasi maka human movement akan semakin mudah dan bebas.
  • Globalisasi jaringan informasi. Masyarakat suatu negara dengan mudah dan cepat mendapatkan informasi dari negara-negara di dunia karena kemajuan teknologi, antara lain melalui: TV,radio,media cetak dll. Dengan jaringan komunikasi yang semakin maju telah membantu meluasnya pasar ke berbagai belahan dunia untuk barang yang sama. Sebagai contoh : KFC, celana jeans levi's, atau hamburger melanda pasar dimana-mana. Akibatnya selera masyarakat dunia -baik yang berdomisili di kota ataupun di desa- menuju pada selera global.
  • Globalisasi Perdagangan. Hal ini terwujud dalam bentuk penurunan dan penyeragaman tarif serta penghapusan berbagai hambatan nontarif. Dengan demikian kegiatan perdagangan dan persaingan menjadi semakin cepat, ketat, dan adil.
Thompson mencatat bahwa kaum globalis mengklaim saat ini telah terjadi sebuah intensifikasi secara cepat dalam investasi dan perdagangan internasional. Misalnya, secara nyata perekonomian nasional telah menjadi bagian dari perekonomian global yang ditengarai dengan adanya kekuatan pasar dunia.

Dampak Positif Globalisasi Ekonomi

  • Produksi global dapat ditingkatkan
Pandangan ini sesuai dengan teori 'Keuntungan Komparatif' dari David Ricardo. Melalui spesialisasi dan perdagangan faktor-faktor produksi dunia dapat digunakan dengan lebih efesien, output dunia bertambah dan masyarakat akan memperoleh keuntungan dari spesialisasi dan perdagangan dalam bentuk pendapatan yang meningkat, yang selanjutnya dapat meningkatkan pembelanjaan dan tabungan.
  • Meningkatkan kemakmuran masyarakat dalam suatu negara
Perdagangan yang lebih bebas memungkinkan masyarakat dari berbagai negara mengimpor lebih banyak barang dari luar negeri. Hal ini menyebabkan konsumen mempunyai pilihan barang yang lebih banyak. Selain itu, konsumen juga dapat menikmati barang yang lebih baik dengan harga yang lebih rendah.
  • Meluaskan pasar untuk produk dalam negeri
Perdagangan luar negeri yang lebih bebas memungkinkan setiap negara memperoleh pasar yang jauh lebih luas dari pasar dalam negeri.
  • Dapat memperoleh lebih banyak modal dan teknologi yang lebih baik
Modal dapat diperoleh dari investasi asing dan terutama dinikmati oleh negara-negara berkembang karena masalah kekurangan modal dan tenaga ahli serta tenaga terdidik yang berpengalaman kebanyakan dihadapi oleh negara-negara berkembang.
  • Menyediakan dana tambahan untuk pembangunan ekonomi
Pembangunan sektor industri dan berbagai sektor lainnya bukan saja dikembangkan oleh perusahaan asing, tetapi terutamanya melalui investasi yang dilakukan oleh perusahaan swasta domestik. Perusahaan domestik ini seringkali memerlukan modal dari bank atau pasar saham. dana dari luar negeri terutama dari negara-negara maju yang memasuki pasar uang dan pasar modal di dalam negeri dapat membantu menyediakan modal yang dibutuhkan tersebut.

Dampak Negatif Globalisasi Ekonomi

  • Menghambat pertumbuhan sektor industri
Salah satu efek dari globalisasi adalah perkembangan sistem perdagangan luar negeri yang lebih bebas. Perkembangan ini menyebabkan negara-negara berkembang tidak dapat lagi menggunakan tarif yang tingi untuk memberikan proteksi kepada industri yang baru berkembang (infant industry). Dengan demikian, perdagangan luar negeri yang lebih bebas menimbulkan hambatan kepada negara berkembang untuk memajukan sektor industri domestik yang lebih cepat. Selain itu, ketergantungan kepada industri-industri yang dimiliki perusahaan multinasional semakin meningkat.
  • Memperburuk neraca pembayaran
Globalisasi cenderung menaikkan barang-barang impor. Sebaliknya, apabila suatu negara tidak mampu bersaing, maka ekspor tidak berkembang. Keadaan ini dapat memperburuk kondisi neraca pembayaran. Efek buruk lain dari globaliassi terhadap neraca pembayaran adalah pembayaran neto pendapatan faktor produksi dari luar negeri cenderung mengalami defisit. Investasi asing yang bertambah banyak menyebabkan aliran pembayaran keuntungan (pendapatan) investasi ke luar negeri semakin meningkat. Tidak berkembangnya ekspor dapat berakibat buruk terhadap neraca pembayaran.
  • Sektor keuangan semakin tidak stabil
Salah satu efek penting dari globalisasi adalah pengaliran investasi (modal) portofolio yang semakin besar. Investasi ini terutama meliputi partisipasi dana luar negeri ke pasar saham. Ketika pasar saham sedang meningkat, dana ini akan mengalir masuk, neraca pembayaran bertambah bak dan nilai uang akan bertambah baik. Sebaliknya, ketika harga-harga saham di pasar saham menurun, dana dalam negeri akan mengalir ke luar negeri, neraca pembayaran cenderung menjadi bertambah buruk dan nilai mata uang domestik merosot. Ketidakstabilan di sektor keuangan ini dapat menimbulkan efek buruk kepada kestabilan kegiatan ekonomi secara keseluruhan.
  • Memperburuk prospek pertumbuhan ekonomi jangka panjang
Apabila hal-hal yang dinyatakan di atas berlaku dalam suatu negara, maka dlam jangka pendek pertumbuhan ekonominya menjadi tidak stabil. Dalam jangka panjang pertumbuhan yang seperti ini akan mengurangi lajunya pertumbuhan ekonomi. Pendapatan nasional dan kesempatan kerja akan semakin lambat pertumbuhannya dan masalah pengangguran tidak dapat diatasi atau malah semakin memburuk. Pada akhirnya, apabila globalisasi menimbulkan efek buruk kepada prospek pertumbuhan ekonomi jangka panjang suatu negara, distribusi pendapatan menjadi semakin tidak adil dan masalah sosial-ekonomi masyarakat semakin bertambah buruk.

Era Globalisasi Koperasi

Globalisasi adalah suatu fakta kehidupan yang sulit terhindar. Kehidupan terpengaruh oleh arus globalisasi terutama kalangan dunia usaha. Badan usaha yang berkeinginan untuk bertahan dalam pasar dituntut untuk memiliki fokus global, tidak hanya perusahaan besar bahkan bisnis kecilpun mulai berorientasi global.

Terkait dengan kondisi ini, Stoner menyatakan bahwa globalisasi menyumbang tiga fenomena yang saling berkaitan yaitu faktor kedekatan, lokasi dan sikap. Apabila 3 disatukan, ketiga faktor tersebut menekankan suatu susunan kompleksitas yang belum pernah terjadi dan dihadapi sebelumnya oleh para manajer organisasi bisnis.

Globalisasi mendorong sikap baru yang lebih terbuka dalam mempraktekkan manajemen secara internasional. Sikap ini menggabungkan dunia di luar batas-batas nasionalismenya dengan kemampuan berpartisipasi dalam ekonomi global. Ohmae (2000), menjelaskan gejala ini dengan pernyataan yang sederhana bahwa ”sekarang tidak ada lagi luar negeri”.

Implikasi dari perkembangan globalisasi terhadap konsepsi, pemikiran dan praktek-praktek manajemen pada berbagai organisasi khususnya pada organisasi bisnis kian tidak terhindarkan. Semua hal yang semula memadai dan cocok diterapkan pada situasi budaya lama menjadi usang dengan munculnya globalisasi dan pasar bebas. Dalam organisasi bisnis saat ini hanya yang paling adaptif yang akan mampu bertahan. Perusahaan atau organisasi bisnis yang resisten dengan caracara lama, tidak menyesuaikan diri dan masih belajar akan tertinggal.

Dimensi lain yang mempengaruhi keberhasilan bisnis adalah variable lingkungan eksternal seperti politik, ekonomi, sosial budaya, iptek, informasi, etika dan hukum bisnis. Para pakar dan praktisi bisnis menyadari bahwa perubahan lingkungan eksternal amatlah cepat, terkadang sulit dimengerti/misterius (Rheinald Kasali, 2005). Oleh karena itu, organisasi bisnis harus tanggap dan adaptif terhadap perubahan. Taruhannya hanya ada dua pilihan ” berubah” atau ”diubah”. Sejalan dengan Rheinald Kasali, M. Fuad, dkk. (2000), mengemukakan bahwa perubahan lingkungan bisnis global dan teknologi telah mendorong seleksi alamiah yang mengarah kepada ”yang terkuat yang bertahan” (survival for the fittest).

Keberhasilan perusahaan dalam berbisnis di pasar bersumber dari kemampuan menyesuaikan diri dengan memberikan pelayanan dan menawarkan barang dan jasa yang sesuai selera pasar.

Dampaknya, kondisi pasarpun berubah yang diindikasikan dari :
• Kekuasaan sudah beralih ke tangan konsumen (demand driven)
• Skala produksi yang besar bukan lagi merupakan suatu keharusan.
• Batas negara dan wilayah tidak lagi menjadi kendala.
• Teknologi dengan cepat dapat dikuasai dan mudah ditiru.
• Setiap saat muncul pesaing dengan biaya yang lebih murah.
• Meningkatnya kepekaan konsumen terhadap harga dan nilai.

Menghadapi kondisi tersebut, para pelaku bisnis termasuk koperasi perlu selalu menganalisis pasar, mengenali peluang, memformulasikan strategi pemasaran, mengembangkan taktik dan tindakan spesifik serta menyusun anggaran dan laporan kinerja. Manajemen bisnis-pun perlu menerapkan paradigma baru yaitu manajemen perubahan, seperti dilansir oleh Charles Darwin (dalam Rheinald Kasali, 2005) bahwa ”bukan yang terkuat yang mampu berumur panjang melainkan yang paling adaptif (selalu menyesuaikan diri dengan perubahan)”. Perusahaan bisnis dianalogikan seperti mahluk hidup yang berevolusi untuk survive dan meneruskan keturunan. Dalam evolusi, menoleh ke belakang adalah untuk memaknai kehidupan dan tantangan kedepan dengan perencanaan matang, cermat dan cerdas.

Tiga tingkat bentuk eksistensi koperasi bagi masyarakat (PSP-IPB, 1999) :

Pertama, koperasi dipandang sebagai lembaga yang menjalankan suatu kegiatan usaha tertentu, dan kegiatan usaha tersebut diperlukan oleh masyarakat. Kegiatan usaha dimaksud dapat berupa pelayanan kebutuhan keuangan atau perkreditan, atau kegiatan pemasaran, atau kegiatan lain. Pada tingkatan ini biasanya koperasi penyediakan pelayanan kegiatan usaha yang tidak diberikan oleh lembaga usaha lain atau lembaga usaha lain tidak dapat melaksanakannya akibat adanya hambatan peraturan. Peran koperasi ini juga terjadi jika pelanggan memang tidak memiliki aksesibilitas pada pelayanan dari bentuk lembaga lain. Hal ini dapat dilihat pada peran beberapa Koperasi Kredit dalam menyediaan dana yang relatif mudah bagi anggotanya dibandingkan dengan prosedur yang harus ditempuh untuk memperoleh dana dari bank. Juga dapat dilihat pada beberapa daerah yang dimana aspek geografis menjadi kendala bagi masyarakat untuk menikmati pelayanan dari lembaga selain koperasi yang berada di wilayahnya.

Kedua, koperasi telah menjadi alternatif bagi lembaga usaha lain. Pada kondisi ini masyarakat telah merasakan bahwa manfaat dan peran koperasi lebih baik dibandingkan dengan lembaga lain. Keterlibatan anggota (atau juga bukan anggota) dengan koperasi adalah karena pertimbangan rasional yang melihat koperasi mampu memberikan pelayanan yang lebih baik. Koperasi yang telah berada pada kondisi ini dinilai berada pada ‘tingkat’ yang lebih tinggi dilihat dari perannya bagi masyarakat. Beberapa KUD untuk beberapa kegiatan usaha tertentu diidentifikasikan mampu memberi manfaat dan peran yang memang lebih baik dibandingkan dengan lembaga usaha lain, demikian pula dengan Koperasi Kredit.

Ketiga, koperasi menjadi organisasi yang dimiliki oleh anggotanya. Rasa memilki ini dinilai telah menjadi faktor utama yang menyebabkan koperasi mampu bertahan pada berbagai kondisi sulit, yaitu dengan mengandalkan loyalitas anggota dan kesediaan anggota untuk bersama-sama koperasi menghadapi kesulitan tersebut. Sebagai ilustrasi, saat kondisi perbankan menjadi tidak menentu dengan tingkat bunga yang sangat tinggi, loyalitas anggota Kopdit membuat anggota tersebut tidak memindahkan dana yang ada di koperasi ke bank. Pertimbangannya adalah bahwa keterkaitan dengan Kopdit telah berjalan lama, telah diketahui kemampuannya melayani, merupakan organisasi ‘milik’ anggota, dan ketidak-pastian dari dayatarik bunga bank. Berdasarkan ketiga kondisi diatas, maka wujud peran yang diharapkan sebenarnya adalah agar koperasi dapat menjadi organisasi milik anggota sekaligus mampu menjadi alternatif yang lebih baik dibandingkan dengan lembaga lain.

Untuk menghadapinya era globalisasi , koperasi di Indonesia perlu :

1. Membagi koperasi menurut beberapa sektor :
• koperasi produsen atau koperasi yang bergerak di bidang produksi,
• koperasi konsumen atau koperasi konsumsi, dan
• koperasi kredit dan jasa keuangan

2. Koperasi produksi harus merubah strategi kegiatannya dengan mereorganisasi kembali supaya kompatibel dengan tantangan yang dihadapi.

3. Pemahaman pengurus dan anggota akan jati diri koperasi, pengertian koperasi, nilai-nilai koperasi dan prinsip-prinsip gerakan koperasi harus dijadikan point penting karena hal itu yang mendasari segala aktifitas koperasi. Aparatur pemerintah terutama departemen yang membidangi masalah koperasi perlu pula untuk memahami secara utuh dan mendalam mengenai perkoperasian.

4. Dalam menjalankan usahanya, pengurus koperasi harus mampu mengidentifikasi kebutuhan kolektif anggotanya dan memenuhi kebutuhan tersebut. Proses untuk menemukan kebutuhan kolektif anggota sifatnya kondisional dan lokal spesifik. Dengan mempertimbangkan aspirasi anggota-anggotanya, sangat dimungkinkan kebutuhan kolektif setiap koperasi berbeda-beda.

5. Kesungguhan kerja pengurus dan karyawan dalam mengelola koperasi. Disamping kerja keras, figur pengurus koperasi hendaknya dipilih orang yang amanah, jujur serta transparan.

6. Kegiatan koperasi bersinergi dengan aktifitas usaha anggotanya.

7. Adanya efektifitas biaya transaksi antara koperasi dengan anggotanya sehingga biaya tersebut lebih kecil jika dibandingkan biaya transaksi yang dibebankan oleh lembaga non-koperasi.

Apabila koperasi di Indonesia dapat menyesuaikan dengan perkembangan globalisasi dengan cara-cara seperti yang sudah dibahas di atas, menurut saya koperasi dapat bertahan dan dapat berkembang kedepannya.

sumber:
http://id.wikipedia.org/wiki/Globalisasi
http://rositaajjah.wordpress.com/2011/11/01/bagaimana-koperasi-menghadapi-era-globalisasi/


Tata cara mendirikan koperasi

 A. Tahap Persiapan Pendirian Koperasi
Sekelompok orang bertekad untuk mendirikan sebuah koperasi terlebih dahulu perlu memahami maksud dan tujuan pendirian koperasi, untuk itu perwakilan dari pendiri dapat meminta bantuan kepada Dinas Koperasi dan UKM ataupun lembaga pendidikan koperasi lainnya untuk memberikan penyuluhan dan pendidikan serta pelatihan mengenai pengertian, maksud, tujuan, struktur organisasi, manajemen, prinsip-prinsip koperasi, dan prospek pengembangan koperasi bagi pendiri. Setelah mendapatkan penyuluhan dan pelatihan perkoperasian, para pendiri sebaiknya membentuk panitia persiapan pembentukan koperasi, yang bertugas :
a. Menyiapkan dan menyampaikan undangan kepada calon anggota, pejabat pemerintahan dan   pejabat koperasi.
b. Mempersiapakan acara rapat.
c.  Mempersiapkan tempat acara.
d.  Hal-hal lain yang berhubungan dengan pembentukan koperasi.

B. Tahap rapat pembentukan koperasi
Setelah tahap persiapan selesai dan para pendiri pembentukan koperasi telah memiliki bekal yang cukup dan telah siap melakukan rapat pembentukan koperasi. Rapat pembentukan koperasi harus dihadiri oleh 20 orang calon anggota sebagai syarat sahnya pembentukan koperasi primer. Selain itu, pejabat desa dan pejabat Dinas Koperasi dan UKM dapat diminta hadir untuk membantu kelancaran jalannya rapat dan memberikan petunjuk-petunjuk seperlunya.
Hal-hal yang dibahas pada saat rapat pembentukan koperasi , dapat dirinci sebagai berikut :

a.     Pembuatan dan pengesahan akta pendirian koperasi , yaitu surat keterangan tentang pendirian koperasi yang berisi pernyataan dari para kuasa pendiri yang ditunjuk dan diberi kuasa dalam suatu rapat pembentukan koperasi untuk menandatangani Anggaran Dasar pada saat pembentukan koperasi.

b.    Pembuatan Anggaran Dasar koperasi, yaitu pembuatan aturan dasar tertulis yang memuat tata kehidupan   koperasi yang disusun dan disepakati oleh para pendiri koperasi pada saat rapat pembentukan. Konsep Anggaran Dasar koperasi sebelumnya disusun oleh panitia pendiri, kemudian panitia pendiri itu mengajukan rancangan Anggaran Dasarnya pada saat rapat pembentukan untuk disepakati dan disahkan. Anggaran Dasar biasanya mengemukakan :
1.     Nama dan tempat kedudukan, maksudnya dalam Anggaran Dasar tersebut dicantumkan nama koperasi yang akan dibentuk dan lokasi atau wilayah kerja koperasi tersebut berada.
2.     Landasan, asas dan prinsip koperasi, di dalam Anggaran Dasar dikemukakan landasan, asas dan prinsip koperasi yang akan dianut oleh koperasi.
3.     Maksud dan tujuan, yaitu pernyataan misi, visi serta sasaran pembentukan koperasi.
4.     Kegiatan usaha, merupakan pernyataan jenis koperasi dan usaha yang akan dilaksanakan koperasi. Dasar penentuan jenis koperasi adalah kesamaan aktivitas, kepentingan dan kebutuhan ekonomi para anggotanya. Misalnya, koperasi simpan pinjam, koperasi konsumen, koperasi produsen, koperasi pemasaran dan koperasi jasa atau koperasi serba usaha.
5.     Keanggotaan, yaitu aturan-aturan yang menyangkut urusan keanggotaan koperasi. Urusan keanggotaan ini dapat ditentukan sesuai dengan kegiatan usaha koperasi yang akan dibentuknya. Biasanya ketentuan mengenai keanggotaan membahas persyaratan dan prosedur menjadi anggota koperasi , kewajiban dan hak-hak dari anggota serta ketentuan-ketentuan dalam mengakhiri status keanggotaan pada koperasi.
6.       Perangkat koperasi, yaitu unsur-unsur yang terdapat pada organisasi koperasi. Perangkat koperasi tersebut, sebagai berikut :
·        Rapat Anggota. Dalam Anggaran Dasar dibahas mengenai kedudukan rapat anggota di dalam koperasi, penetapan waktu pelaksanaan rapat anggota, hal-hal yang dapat dibahas dalam rapat anggota, agenda acara rapat anggota tahunan, dan syarat sahnya pelaksanaan rapat anggota koperasi.
·        Pengurus. Dalam Anggaran Dasar dijabarkan tentang kedudukan pengurus dalam koperasi, persyaratan dan masa jabatan pengurus, tugas, kewajiban serta wewenang dari pengurus koperasi.
·        Pengawas. Dalam Anggaran Dasar dijabarkan tentang kedudukan pengawas dalam koperasi, persyaratan dan masa jabatan pengawas, tugas serta wewenang dari pengawas koperasi.
·        Selain dari ketiga perangkat tersebut dapat ditambahkan pula pembina atau badan penasehat.
7.     Ketentuan mengenai permodalan perusahaan koperasi, yaitu pembahasan mengenai jenis modal yang dimiliki (modal sendiri dan modal pinjaman), ketentuan mengenai jumlah simpanan pokok dan simpanan wajib yang harus dibayar oleh anggota.
8.     Ketentuan mengenai pembagian Sisa Hasil Usaha (SHU), yaitu ketentuan yang membahas penjelasan mengenai SHU serta peruntukan SHU koperasi yang didapat.
9.       Pembubaran dan penyelesaian, membahas tata-cara pembubaran koperasi dan penyelesaian masalah koperasi setelah dilakukan pembubaran. Biasanya penjelasan yang lebih rinci mengenai hal ini dikemukakan lebih lanjut dalam Anggaran Rumah Tangga atau aturan lainnya.
10.  Sanksi-sanksi, merupakan ketentuan mengenai sanksi yang diberikan kepada anggota, pengurus dan pengawas koperasi, karena terjadinya pelanggaran-pelanggaran terhadap Anggaran Dasar atau aturan lain-nya yang telah ditetapkan.
11.  Anggaran rumah tangga dan peraturan khusus, yaitu ketentuan-ketentuan pelaksana dalam Anggaran Dasar yang sebelumnya dimuat dalam Anggaran Dasar.
12.   Penutup

c.    Pembentukan pengurus, pengawas, yaitu memilih anggota orang-orang yang akan dibebani tugas dan tanggungjawab atas  pengelolaan, pengawasan di koperasi

d.    Neraca awal koperasi, merupakan perincian posisi aktiva dan pasiva diawal pembentukan koperasi

e.    Rencana kegiatan usaha, dapat berisikan latar belakang dan dasar pembentukan serta rencana kerja koperasi pada masa akan datang.

C. Pengesahan badan hukum
Setelah terbentuk pengurus dalam rapat pendirian koperasi, maka untuk mendapatkan badan hukum koperasi, pengurus/pendiri/kuasa pendiri harus mengajukan permohonan badan hukum kepada pejabat terkait, sebagai berikut :  
                       i.            Para pendiri atau kuasa pendiri koperasi terlebih dulu mengajukan   permohonan pengesahan akta pendirian secara tertulis kepada Kepala Dinas Koperasi dan Usaha Kecil Menengah, dengan  melampirkan :
1. Anggaran Dasar Koperasi yang sudah ditandatangani pengurus rangkap dua, aslinya bermaterai)
2.  Berita acara rapat pendirian koperasi.
3.  Surat undangan rapat pembentukan koperasi
4.  Daftar hadir rapat.
5.  Daftar alamat lengkap pendiri koperasi.
6.  Daftar susunan pengurus, dilengkapi photo copy KTP (untuk KSP/USP dilengkapi riwayat hidup).
7.  Rencana awal kegiatan usaha koperasi.
8.  Neraca permulaan dan tanda setor modal minimal Rp.5.000.000 (lima juta rupiah) bagi koperasi primer dan Rp.15.000.000 (lima belas juta rupiah) bagi koperasi sekunder yang berasal dari simpanan pokok, wajib, hibah.
9.  Khusus untuk KSP/USP disertai lampiran surat bukti penyetoran modal sendiri minimal Rp. 15.000.000 (lima belas juta rupiah) bagi koperasi primer dan Rp.50.000.000 (lima puluh juta rupiah) bagi koperasi sekunder yang berupa deposito pada bank pemerintah.
10. Mengisi formulir isian data koperasi.
11. Surat keterangan dari desa yang diketahui oleh camat.

                     ii.      Membayar tarif pendaftaran pengesahan akta pendirian koperasi sebesar Rp. 100.000 (seratus ribu rupiah).

                    iii.     Apabila permintaan pengesahaan akta pendirian koperasi telah dilakukan sesuai dengan ketentuan di atas kepada pendiri atau kuasa pendiri diberikan bukti penerimaan.

                   iv.       Pejabat koperasi, yaitu Kepala Dinas Koperasi dan UKM akan memberikan pengesahaan terhadap akta koperasi apabila ternyata setelah diadakan penelitian Anggaran dasar koperasi.
-  tidak bertentangan dengan Undang-undang Nomor 25 tahun 1992 tentang perkoperasian, dan
-  tidak bertentangan dengan ketertiban umum dan kesusilaan.

                     v.       Pejabat selambat-lambatnya 3 (tiga) bulan terhitung  sejak penerimaan permohonan pengesahan badan hukum dari koperasi yang bersangkutan harus telah memberikan jawaban pengesahannya. Tetapi biasanya proses pengesahan di dinas koperasi dapat selesai hanya dalam waktu 3 (tiga) minggu. 

                   vi.       Bila Pejabat berpendapat bahwa Akte Pendirian/Anggaran Dasar tersebut tidak bertentangan dengan ketentuan Undang-undang koperasi dan peraturan pelaksananya serta kegiatannya sesuai dengan tujuan, maka akte pendirian di daftar dengan nomor urut dalam Buku Daftar Umum. Kedua buah Akte Pendirian/Anggaran Dasar tersebut dibubuhi tanggal, nomor pendaftaran tentang tanda pengesahan oleh Pejabat a.n Menteri.

                  vii.      Tanggal pendaftaran akte Pendirian berlaku sebagai tanggal sesuai berdirinya koperasi yang mempunyai badan hukum, kemudian Pejabat  mengumumkan pengesahan akta pendirian di dalam Berita Negara Republik Indonesia

                viii.      Buku Daftar Umum serta Akte-Akte salinan/petikan ART/AD Koperasi dapat diperoleh oleh pengurus koperasi dengan mengganti biaya fotocopy dan harus dilegalisir oleh Pejabat Koperasi yang bersangkutan. Biaya yang dikenakan untuk hal di atas adalah Rp. 25.000

                   ix.       Dalam hal permintaan pengesahan akta pendirian ditolak, alasan penolakan diberitahukan oleh pejabat kepada para pendiri secara tertulis dalam waktu paling lambat 3 (tiga) bulan setelah diterimanya permintaan.

                     x.       Terhadap penolakan pengesahan akta pendirian para pendiri dapat mengajukan permintaan ulang dalam waktu paling lama 1 (satu) bulan sejak diterimanya penolakan.

                   xi.       Keputusan terhadap pengajuan permintaan ulang diberikan dalam jangka waktu paling lama 1 (satu) bulan sejak diterimanya pengajuan permintaan ulang.

             Penandatanganan nota kesepahaman (MoU) antara Kementerian Koperasi dan UKM Republik Indonesia dengan Ikatan Notaris Indonesia pada tanggal 4 Mei 2004 dan Keputusan Menteri Koperasi dan UKM RI Nomor : 98/KEP/M.KUKM/IX/2004 tentang Notaris Sebagai Pembuat Akta Koperasi membuat perubahan dalam prosedur pendirian koperasi yaitu proses pembuatan akta pendirian, perubahan anggaran dasar, dan akta-akta lain berkaitan dengan koperasi sebagai badan hukum maka hal tersebut dilakukan dihadapan notaris. Hal ini dimaksudkan untuk meningkatkan mutu pelayanan hukum kepada masyarakat.

             Berdasarkan Kepmen No.98 tahun 2004, prosedur pendirian koperasi yang melibatkan notaris di dalamnya, masih mengikuti prosedur yang ada, tetapi ada beberapa tahapan yang melibatkan notaris yaitu :

Rapat pembentukan koperasi selain mengundang minimal 20 orang calon anggota, pejabat desa, pejabat dinas koperasi hendaknya mengundang pula notaris yang telah ditunjuk pendiri koperasi, yaitu notaris yang telah berwenang menjalankan jabatan sesuai dengan jabatan notaris, berkedudukan di wilayah koperasi itu berada (dalam hal ini berkedudukan di Kabupaten Bandung), serta memiliki sertifikat tanda bukti telah mengikuti pembekalan di bidang perkoperasian yang ditandatangani oleh menteri koperasi dan UKM RI.

Notaris yang telah membuat akta pendirian koperasi sesuai dengan peraturan perundang-undangan yang berlaku kemudian membacakan dan menjelaskan isinya kepada para pendiri, anggota atau kuasanya sebelum menanda-tangani akta tersebut.

Kemudian akta pendirian koperasi yang telah dibuat notaris pembuat akta koperasi disampaikan kepada pejabat dinas koperasi untuk dimintakan pengesahannya, sesuai dengan peraturan yang berlaku.

sumber : http://dogimauw.blogspot.com/2013/04/tata-cara-pendirian-koperasi-dan_7972.html
Kamis, 07 November 2013

Tugas 2 Ekonomi Koperasi

KOPERASI JASA KEUNGAN SYARIAH ”BERKAH MADANI”

Sejarah

Koperasi Jasa Keuangan Syariah Berkah Madani didirikan di Depok pada tanggal 19 Oktober 2004.

 Mulai beroperasi pada tanggal 10 Februari 2005 berdasarkan Akta no. 62 dari Notaris B. Wirastuti Puntaraksma, SH .

Koperasi Jasa Keuangan Syariah Berkah Madani telah mendapat status Hukum Koperasi berdasarkan surat Keputusan Menteri Negara Koperasi dan Usaha Kecil dan Menengah No. 486/BH/MENEG.I/V/2006

Tujuan didirikannya Koperasi Jasa Keuangan Syariah Berkah Madani adalah meningkatkan kesejahteraan dan taraf hidup anggota koperasi pada khususnya dan masyarakat daerah kerja pada umumnya melalui sistem syariah dan menjadi gerakan ekonomi rakyat serta ikut membangun tatanan perekonomian nasional, sedangkan aktivitas utamanya dalam bidang usaha adalah simpan pinjam.

Berdasarkan hasil keputusan Rapat Anggota Tahunan (RAT) terakhir, maka disusun pengurus yang bertanggung jawab terhadap jalannya Koperasi Jasa Keuangan Syariah Berkah Madani terdiri dari :

BADAN PENGURUS
•    Ketua umum            Johan machrobi Prawira Negara
•    Wakil Ketua   
•    Sekretaris Umum        Rinadi Nindiyawan
•    Wakil Sekretaris   
•    Bendahara Umum        Yoke Paramita
•    Wakil Bendahara   
•    Humas   

BADAN PENGAWAS
•    Ketua   
•    Anggota   

DEWAN PENGAWAS SYARIAH
•    Ketua                Arisson Hendry
•    Anggota            Muhammad Haikal

KARYAWAN
•    Manager            Siti Umainah
•    Administrasi & IT Support    Supriyanto
•    Teller                Anik Andri Lestari

Account Officer
1. Fahrudin Ali Ahmad
2. Fachroji
3. Apih

Visi & Misi

Visi

Menjadi lembaga keuangan syariah yang terbaik dan terdepan secara nasional dalam memberi solusi yang bermakna bagi kaum dhuafa, pengusaha mikro dan kecil secara berkelanjutan dengan berlandaskan pada prinsip-prinsip fathonah, amanah, shiddiq dan tabligh.

Misi

Meningkatkan akses permodalan bagi masyarakat kecil baik finansial maupun non-finansial.
Membantu menciptakan lapangan kerja dan meningkatkan produktivitas masyarakat kecil demi kesejahteraan dan keadilan ekonomi.
Menjadi lembaga keuangan syariah yang tumbuh secara berkelanjutan seiring dengan pertumbuhan usaha nasabahnya.
Memberikan keuntungan maksimal secara terus menerus kepada shareholder melalui pelayanan terbaik kepada stakeholder
Menjadi organisasi pembelajar yang secara kontinyu meningkatkan kompetensi dan kapasitas Sumber Daya Insani yang beriman dan bertaqwa dengan kesejahteraan yang maksimal

Tujuan

Tujuan KJKS Berkah Madani adalah menjadi solusi intelektual dan finansial kepada masyarakat berdasarkan prinsip-prinsip syariah agar hidup menjadi lebih bermakna. Dengan demikian diharapkan keadilan dan kesejahteraan dapat lebih dirasakan oleh para pengusaha mikro dan kecil khususnya Anggota KJKS Berkah Madani.

Produk Pembiayaan

Murabahah (Jual Beli)

Pembiayaan untuk kebutuhan pembelian barang, baik berupa barang modal, alat produksi, bahan baku, persediaan barang, maupun untuk kebutuhan barang konsumtif. Pembayaran dapat dilakukan secara tunai, maupun dengan mengangsur untuk jangka waktu yang disepakati.
Pada jual beli murabahah nasabah berhak mengetahui harga pokok barang serta marjin keuntungan yang diperoleh KJKS.

Pembiayaan Mudharabah

Pembiayaan Mudharabah adalah pola pembiayaan yang diberikan dimana KJKS Berkah Madani sebagai pemilik modal (Shahibul Maal) dan nasabah sebagai pengelola modal (Mudharib).
Pembiayaan mudharabah dikenal juga sebagai pola pembiayaan bagi hasil. Hasil yang diperoleh dari pengelolaan modal tersebut dibagi antara KJKS Berkah Madani dan nasabah sesuai dengan nisbah yang disepakati ketika akad.

Pembiayaan Musyarakah

Pembiayaan Musyarakah adalah pola kerjasama antara KJKS Berkah Madani dengan salah satu atau lebih mitra usaha dalam sebuah proyek/aktifitas usaha, dimana para pihak yang terlibat sama-sama berkontribusi dalam hal permodalan maupun pengelolaan usaha.
Pembagian hasil yang diperoleh dari kegiatan usaha yang dilakukan dibagikan kepada para pihak yang terlibat sesuai dengan kesepakatan yang dibuat pada waktu akad dilakukan.

Ijaroh (Sewa)

Pola pembiayaan dimana KJKS Berkah Madani menyewakan suatu barang/jasa untuk digunakan manfaatnya oleh nasabah dengan sejumlah imbalan yang dibayarkan nasabah kepada KJKS Berkah Madani.
Pembiayaan Ijaroh dapat digunakan untuk sewa tempat usaha, sewa kendaraan, sewa tenaga kerja, dsb.
Pembiayaan Ijaroh juga dapat digunakan untuk pembayaran biaya sekolah, rumah sakit, dokter serta jasa-jasa lainnya.

Produk Investasi

Lembaga Keuangan Syariah Berkah Madani menawarkan berbagai jenis produk dan layanan simpanan dana masyarakat berupa produk tabungan dan investasi berjangka. Produk dan layanan yang kami tawarkan memiliki berbagai keunggulan, sesuai dengan motto kami “be meaningful” kami ingin menjadikan segalanya menjadi lebih bermakna.

    Tabungan Berkah Hasil

Tabungan mudharabah mutlaqah yang diperuntukan bagi individu, mendapatkan bagi hasil setiap bulan yang halal dan menguntungkan.

    Tabungan Berkah Qurban

Tabungan mudharabah mutlaqah sebagai persiapan dana untuk keperluan ibadah kurban. Bebas biaya administrasi bulanan.

    Tabungan Berkah Amanah

Tabungan mudharabah mutlaqah yang diperuntukan bagi lembaga/ oraganisasi.

    Tabungan Berkah Fitri

Tabungan mudharabah mutlaqah sebagai persiapan dana untuk menghadapi hari raya Idul Fitri. Bebas biaya administrasi bulanan.

    Tabungan Berkah Siswa

Tabungan mudharabah mutlaqah yang diperuntukan bagi pelajar/ mahasiswa. Bebas biaya administrasi bulanan.

    Tabungan Berkah Walimah

Tabungan mudharabah mutlaqah sebagai persiapan dana menghadapi hari pernikahan. Bebas biaya administrasi

    Tabungan Haji/ Umrah Berkah Talbiyah

Tabungan mudharabah mutlaqah sebagai persiapan dana untuk keperluan ibadah umrah dan haji.

    Investasi Berjangka Berkah Invest

Instrumen investasi Anda berupa simpanan berjangka yang halal, aman dan menguntungkan. Nasabah dapat memilih jangka waktu investasi sesuai keinginan dan dapat diperpanjang secara otomatis (ARO) :
• 1 bulan
• 3 bulan
• 6 bulan
• 12 bulan
Nilai investasi minimal Rp. 1 juta

Setelah saya dan kelompok saya melakukan observasi ke Koperasi Jasa Keuangan Syariah “BERKAH MADANI” dan mewawancarai salah satu karyawan atau pengelola dari Koperasi tersebut pada hari Rabu, 6 November 2013 , kami mendapatkan informasi yaitu beberapa kendala yang di hadapi oleh Koperasi”BERKAH MADANI”. Masalah yang di hadapi oleh Koperasi ini standar seperti yang dialami oleh Koperasi atau lembaga keuangan lainnya. Masalah- masalah tersebut yaitu:

Sulitnya pembiayaan,  hal tersebut dikarenakan lembaga keuangan ini berupa Koperasi, sehingga tidak semudah lembaga keuangan lainnya seperti Bank misalnya yang lebih mudah dalam hal pembiayaan. Koperasi harus bisa merekrut atau mengajak masyarakat untuk melakukan investasi atau kegiatan lainnya seperti menabung agarmenambah dalam hal pembiayaan atau permodalan sehingga Koperasi ini dapat terus hidup dan berkembang.

Kredit macet, di Koperasi ini juga memberikan pinjaman kepada masyarakat berupa kredit. Namun tidak sedikit dalam kenyataannya kredit tersebut sulit dikembalikan oleh masyarakat(kredit macet). Untuk mengatasi masalah tersebut dari pihak Koperasi ini harus lebih teliti lagi dalam pemberian kredit kepada masyarakat. Harus ditinjau lebih dalam lagi bagi setiap masyarakat yang ingin mengkridit  seperti penghasilan mereka perbulan, apakah mereka mampu dari penghasilan mereka tersebut untuk mengembalikan kredit yang mereka pinjam.

Demikianlah hasil pengamatan saya dari observasi dan wawancara yang telah kami lakukan, dan kami mengucapkan terima kasih kepada Koperasi “BERKAH MADANI” karena telah mengizinkan kami untuk melakukan observasi dan wawancara, sehingga membantu kami dalam menyelesaikan tugas ini.

Sumber: www.berkahmadani.co.id

Senin, 14 Oktober 2013

Mengapa Koperasi sulit berkembang di Indonesia?

Sejarah singkat gerakan koperasi bermula pada abad ke-20 yang pada umumnya merupakan hasil dari usaha yang tidak spontan dan tidak dilakukan oleh orang-orang yang sangat kaya. Koperasi tumbuh dari kalangan rakyat, ketika penderitaan dalam lapangan ekonomi dan sosial yang ditimbulkan oleh sistem kapitalisme semakin memuncak. Beberapa orang yang penghidupannya sederhana dengan kemampuan ekonomi terbatas, terdorong oleh penderitaan dan beban ekonomi yang sama, secara spontan mempersatukan diri untuk menolong dirinya sendiri dan manusia sesamanya.

Pada tahun 1896 seorang Pamong Praja Patih R.Aria Wiria Atmaja di Purwokerto mendirikan sebuah Bank untuk para pegawai negeri (priyayi). Ia terdorong oleh keinginannya untuk menolong para pegawai yang makin menderita karena terjerat oleh lintah darat yang memberikan pinjaman dengan bunga yang tinggi. Maksud Patih tersebut untuk mendirikan koperasi kredit model seperti di Jerman. Cita-cita semangat tersebut selanjutnya diteruskan oleh De Wolffvan Westerrode, seorang asisten residen Belanda. De Wolffvan Westerrode sewaktu cuti berhasil mengunjungi Jerman dan menganjurkan akan mengubah Bank Pertolongan Tabungan yang sudah ada menjadi Bank Pertolongan, Tabungan dan Pertanian. Selain pegawai negeri juga para petani perlu dibantu karena mereka makin menderita karena tekanan para pengijon. Ia juga menganjurkan mengubah Bank tersebut menjadi koperasi. Di samping itu ia pun mendirikan lumbung-lumbung desa yang menganjurkan para petani menyimpan pada pada musim panen dan memberikan pertolongan pinjaman padi pada musim paceklik. Ia pun berusaha menjadikan lumbung-lumbung itu menjadi Koperasi Kredit Padi. Tetapi Pemerintah Belanda pada waktu itu berpendirian lain. Bank Pertolongan, Tabungan dan Pertanian dan Lumbung Desa tidak dijadikan Koperasi tetapi Pemerintah Belanda membentuk lumbung-lumbung desa baru, bank –bank Desa , rumah gadai dan Centrale Kas yang kemudian menjadi Bank Rakyat Indonesia (BRI). Semua itu adalah badan usaha Pemerntah dan dipimpin oleh orang-orang Pemerintah.

Pada zaman Belanda pembentuk koperasi belum dapat terlaksana karena:
  1. Belum ada instansi pemerintah ataupun badan non pemerintah yang memberikan penerangan dan penyuluhan tentang koperasi.
  2. Belum ada Undang-Undang yang mengatur kehidupan koperasi.
  3. Pemerintah jajahan sendiri masih ragu-ragu menganjurkan koperasi karena pertimbangan politik, khawatir koperasi itu akan digunakan oleh kaum politik untuk tujuan yang membahayakan pemerintah jajahan itu.

Mengantisipasi perkembangan koperasi yang sudah mulai memasyarakat, Pemerintah Hindia Belanda mengeluarkan peraturan perundangan tentang perkoperasian. Pertama, diterbitkan Peraturan Perkumpulan Koperasi No. 43, Tahun 1915, lalu pada tahun 1927 dikeluarkan pula Peraturan No. 91, Tahun 1927, yang mengatur Perkumpulan-Perkumpulan Koperasi bagi golongan Bumiputra. Pada tahun 1933, Pemerintah Hindia-Belanda menetapkan Peraturan Umum Perkumpulan-Perkumpulan Koperasi No. 21, Tahun 1933. Peraturan tahun 1933 itu, hanya diberlakukan bagi golongan yang tunduk kepada tatanan hukum Barat, sedangkan Peraturan tahun 1927, berlaku bagi golongan Bumiputra. Diskriminasi pun diberlakukan pada tataran kehidupan berkoperasi
Pada tahun 1908, Budi Utomo yang didirikan oleh Dr. Sutomo memberikan peranan bagi gerakan koperasi untuk memperbaiki kehidupan rakyat. Pada tahun 1915 dibuat peraturan Verordening op de Cooperatieve Vereeniging, dan pada tahun 1927 Regeling Inlandschhe Cooperatieve.

Pada tahun 1927 dibentuk Serikat Dagang Islam, yang bertujuan untuk memperjuangkan kedudukan ekonomi pengusah-pengusaha pribumi. Kemudian pada tahun 1929, berdiri Partai Nasional Indonesia yang memperjuangkan penyebarluasan semangat koperasi.

Namun, pada tahun 1933 keluar UU yang mirip UU no. 431 sehingga mematikan usaha koperasi untuk yang kedua kalinya. Pada tahun 1942 Jepang menduduki Indonesia. Jepang lalu mendirikan koperasi kumiyai. Awalnya koperasi ini berjalan mulus. Namun fungsinya berubah drastis dan menjadi alat Jepang untuk mengeruk keuntungan, dan menyengsarakan rakyat Indonesia.

Setelah Indonesia merdeka, pada tanggal 12 Juli 1947, pergerakan koperasi di Indonesia mengadakan Kongres Koperasi yang pertama di Tasikmalaya. Hari ini kemudian ditetapkan sebagai Hari Koperasi Indonesia. Sekaligus membentuk Sentral Organisasi Koperasi Rakyat Indonesia (SOKRI) yang berkedudukan di Tasikmalaya (Bandung sebagai ibukota provinsi sedang diduduki oleh tentara Belanda).

Itulah sedikit sejarah mengenai perkembangan Koperasi di Indonesia dari zaman sebelum Indonesia merdeka hingga merdeka.

Permasalahan yang dihadapi Koperasi pada saat ini cukup kompleks. Mulai dari masalah eksternal hingga masalah internal dari kepengurusan Koperasi itu sendiri, dan bukan hanya itu saja masalah yang dihadapi perkoperasian di Indonesia, masalah permodalan koperasi, dan masalah Re-generasi dalam pengurusan koperasi tersebut menjadi salah satunya.

Berikut ini beberapa masalah yang dihadapi koperasi secara umum, yaitu :
  1. Koperasi jarang peminatnya,hal ini bisa dikarenakan Koperasi kalah bersaing dengan lembaga-lembaga yang bergerak dibidang pemberian modal , lembaga pemberian kredit atau lembaga  penyimapanan dana contohnya yaitu perbankan.
  2. Sulitnya koperasi berkembang, bisa dikarenaka adanya faktor internal dan eksternal yang kurang mendukung kinerja koperasi dan memungkinkan koperasi sulit berkembang pula.
  3. Masalah permodalan, hal ini bisa dikarenakan  kurang kepercayaan anggota atau masyarakat terhadap kepengurusan koperasi yang bedampak pada proses kegiatan simpan– pinjam para anggota, padahal itu adalah sumber dana pokok bagi perkoperasian untuk mengembangkan usaha– usahanya untuk mencari tambahan keuntungan atau hasil usaha.
  4. Masalah Internal dengan contoh sistem kerja, Re-generasi organisasi, system pengawasan kerja koperasi dll. bisa dikarenakan system kerja yang salah penerapannya, lambatnya re-generasi pengurus  dari yang tua ke yang muda dengan kriteria berwawasan luas, intelektual tinggi .
Dari masalah diatas maka kita dapat mencari solusi yang tepat, contohnya sebagai berikut :
  •  Karena koperasi kekurangan peminat yang timbul karena lembaga– lembaga keuangan, menurut saya Koperasi dapat memberikan inovasi-inovasi kepada masyarakat dapat berupa memberikan pelatihan ketrampilan, pembudidayaan ikan, bercocok tanam yang baik sehingga para anggota atau masyarakat dapat memiliki keahlian untuk dapat berwiraswasta dan dapat meminjam dana kepada Koperasi untuk memulai bisnis usahanya.
  • Koperasi sulit berkembang, menurut saya dari pihak internal itu sendiri memperbaiki sistem yang ada mulai dari pembagian tugas yang jelas dan mendetail kepada setiap karyawan, kemudian menyusun rencana kerja bagi usaha Koperasi itu sendiri untuk kedepannya. Sedangkan untuk eksternal-nya memberikan penyuluhan bagi masyarakat sekitar agar masyarakat mengetahui dan tertarik dengan Koperasi itu sendiri.
  • Solusi untuk masalah permodalan , mungkin dapat diatasi dengan melakukan joint veture atau merge dengan perusahaan yang sama bidang usahanya ,ataupun dengan sumber daya manusia yang dimaksud adalah pengurus koperasi biasanya mereka – mereka yang merupakan tokoh masyarakat sehingga dapat dikatakan rangkap jabatan, tetapi dapat berdampak juga bagi kelangsungan koperasi karena kondisi seperti inilah yang menyebabkan ketidak fokusan terhadap pengelolaan koperasi itu sendiri, dengan contoh walaupun diadakan rapat anggota untuk menyelesaikan masalah tetapi karena seseorang mempunyai kuasa pasti menimbulkan rasa sungkan bagi yang lain untuk mengutarakan idenya padahal idenya mungkin lebih bagus daripada seseorang yang punya memberi modal tersebut.
  • Masalah Internal dengan contoh sistem kerja, Re-generasi organisasi, system pengawasan kerja koperasi dll. Menurut saya dapat dilakukan dengan melakukan regenerasi dengan memberikan pendidikan atau penyuluhan kepada generasi muda agar nantinya dapat diteruskan, karena pada sekarang ini Koperasi masih banyak diduduki oleh pengurus- pengurus lama yang sudah tua sehingga dalam bekerja untuk sekarang ini lambat.
Demikianlah beberapa masalah yang dihadapi oleh Koperasi sehingga Koperasi sulit berkembang di Indonesia. Semoga tulisan ini dapat bermanfaat bagi semuanya.

Sumber:
http://id.wikipedia.org/wiki/Koperasi
http://wahyusaputro88.blogspot.com/2011/10/masalah-koperasi-di-indonesia-yang.html

Seandainya saya menjadi Menteri Koperasi

Logo Koperasi Lama


Logo Koperasi Baru
Pada kali ini saya akan menulis apa yang akan saya lakukan jika saya menjadi Menteri Koperasi. Namun sebelum itu saya akan membahas atau menjelaskan “Apa itu Koperasi?” dan “ Apa Tugas, Fungsi dan Wewenang Menteri Koperasi?”

Apa itu Koperasi?

Koperasi adalah organisasi bisnis yang dimiliki dan dioperasikan oleh orang-seorang demi kepentingan bersama. Koperasi melandaskan kegiatan berdasarkan prinsip gerakan ekonomi rakyat yang berdasarkan asas kekeluargaan.
Koperasi di Indonesia, menurut UU tahun 1992, didefinisikan sebagai badan usaha yang beranggotakan orang-seorang atau badan hukum koperasi dengan melandaskan kegiatannya berdasarkan prinsip-prinsip koperasi sekaligus sebagai gerakan ekonomi rakyat yang berdasar atas asas kekeluargaan.

Apa Tugas, Fungsi dan Wewenang Menteri Koperasi?
Tugas dan fungsi Kementerian Koperasi dan UKM telah ditetapkan dalam Peraturan Presiden Nomor 09 Tahun 2005 tentang Kedudukan, Tugas, Fungsi, Susunan Organisasi, dan Tata Kerja Kementerian Negara Republik Indonesia, pasal 94 dan 95, yaitu: membantu Presiden dalam merumuskan kebijakan dan koordinasi kebijakan di bidang koperasi dan usaha kecil dan menengah. Dalam melaksanakan tugasnya, Kementerian koperasi dan UKM menyelenggarakan:

Fungsi
  1. Perumusan kebijakan pemerintah di bidang pembinaan koperasi dan usaha kecil menengah.
  2. Pengkoordinasian dan peningkatan keterpaduan penyusunan rencana dan program, pemantauan, analisis dan evaluasi di bidang koperasi dan usaha kecil menengah.
  3. Peningkatan peran serta masyarakat di bidang koperasi dan usaha kecil menengah. 
  4. Pengkoordinasian kegiatan operasional lembaga pengembangan sumberdaya ekonomi rakyat.
  5. Penyampaian laporan hasil evaluasi, saran dan pertimbangan di bidang tugas dan fungsinya kepada Presiden.

Wewenang
  1. Penetapan kebijakan di bidang KUKM untuk mendukung pembangunan secara makro.
  2. Penetapan pedoman untuk menentukan standar pelayanan minimum yang wajib dilaksanakan oleh Kabupaten/Kota di bidang KUKM.
  3. Penyusunan rencana nasional secara makro di bidang KUKM.
  4. Pembinaan dan pengawasan atas penyelenggaraan otonomi daerah yang meliputi pemberian pedoman, pelatihan, arahan dan supervisi di bidang KUKM.
  5. Pengaturan penerapan perjanjian atau persetujuan internasional yang disahkan atas nama negara di bidang KUKM.
  6. Penerapan standar pemberian izin oleh daerah di bidang KUKM.
  7. Penerapan kebijakan sistem informasi nasional di bidang KUKM.
  8. Penerapan persyaratan kualifikasi usaha jasa di bidang KUKM.
  9. Penerapan pedoman akuntasi koperasi dan pengusaha kecil menengah.
  10. Penetapan pedoman tata cara penyertaan modal pada koperasi.
  11. Pemberian dukungan dan kemudahan dalam pengembangan sistem distribusi bagi KUKM.
  12. Pemberian dukungan dan kemudahan dalam kerjasama antar KUKM serta kerjasama dengan badan lainnya.

Untuk jaman sekarang ini, koperasi sudah jarang terdengar lagi terutama di daerah perkotaan.
Padahal pada awalnya koperasi menjadi salah satu usaha bisnis yang berkembang di Indonesia.

Jika saya menjadi Menteri Koperasi pertama- tama saya akan melakukan penyuluhan dan memperkenalkan apa itu Koperasi terutama ke daerah- daerah. Karena masih banyak masyarakat yang belum mengetahui apa itu Koperasi dan manfaat dari Koperasi itu sendiri.

Kemudian saya akan mengajak para generasi muda untuk memperkenalkan dan mengembangkan Koperasi ini. Karena generasi muda jaman sekarang saya yakin hanya sebagian kecil saja yang mengetahui dan mengerti manfaat dari Koperasi itu sendiri. Sebagai contohnya kita bisa melakukan simpan pinjam pada Koperasi, namun sekarang ini orang- orang lebih memilih menyimpan uangnya di Bank atau meminjam uang kepada Bank dengan bunga yang cukup tinggi. Jadi kita perkenalkan apa itu Koperasi dan saja manfaat yang dapat kita terima dari Koperasi itu sendiri. Karena apabila kita tidak memperkenalkan Koperasi pada generasi berikutnya kemungkinan Koperasi dalam waktu mendatang akan hilang begitu saja. 

Kemudian yang akan saya lakukan yaitu mengajak para petani di Indonesia untuk bekerja sama dengan Koperasi. Karena di Indonesia masih banyak lahan yang dapat di manfaatkan untuk dilakukan pertanian atau bercocok tanam, namun para petani itu sendiri tidak memiliki dana untuk melakukan bercocok tanam atau sulitnya mendapatkan bibit dan pupuk dengan harga yang terjangkau atau murah. Disini Koperasi akan bekerja sama dengan para petani yaitu dengan memberikan pinjaman kepada para petani dan menyediakan bibit dan pupuk dengan harga yang terjangkau, kemudian hasil dari panenan tersebut di jual kepada keporasi dengan kesepakatan bagi hasil. Namun tidak hanya untuk para petani saja, namun juga akan dikembangkan kerjasama dengan para nelayan.

Kemudia saya akan mensosialisasikan kepada masyarakat untuk melakukan UKM ( Usaha Kecil Menengah). Karena masih banyak masyarakat Indonesia yang menganggur karena sulitnya mendapatkan pekerjaan dengan lapangan pekerjaan yang sangat sedikit. Kita kembangkan UKM karena dengan ini masyarakat dapat mencoba berwiraswasta sehingga dapat memiliki pekerjaan dan dapat membuka lapangan pekerjaan bagi masyarakat banyak. Namun sebelumnya diberikan pengarahan terlebih dahulu bagaimana melakukan usaha atau UKM yang baik agar dapat bertahan dari persaingan yang ketat sehingga tidak hanya bertahan di awal saja namun bisa hingga berkembang.

Itulah hal paling utama yang akan saya lakukan apabila saya menjadi Menteri Koperasi di Indonesia. Harapan saya semoga Koperasi Indonesia dapat terus berkembang dan lebih banyak di kenal oleh masyarakat sehingga berguna atau bermanfaaat bagi masyarakat Indonesia.

Sumber :
http://id.wikipedia.org/wiki/Koperasi
http://www.depkop.go.id/index.php?option=com_content&view=article&id=20&Itemid=37

Selasa, 04 Juni 2013

TUGAS 5 PEREKONOMIAN INDONESIA

Dalam tugas kali ini saya akan membahas mengenai Daerah Perbatasan pada Pulau- pulau Terluar di Indonesia.

Menurut analisa saya banyak pulau- pulau terluar di Indonesia yang masih kurang di perhatikan oleh Pemerintah. Padahal apabila pulau- pulau tersebut dapat dikelola dengan baik, hal tersebut akan memberikan keuntungan yang besar yaitu dalam hal pertumbuhan perekonomian.
Secara umum potret permasalahan di wilayah perbatasan dan pulau-pulau terluar antara lain adalah, letak yang jauh dari pemerintahan, keterbatasan sarana komunikasi dan  transporatasi menuju pulau-pulau itu, potensi ekonomi kemaritiman yang belum dikelola secara optimal, tingkat kesejahteraan dan pendidikan penduduk yang masih rendah, ketergantungan kebutuhan sehari-hari pada negara tetangga, sering terjadi berbagai kegiatan illegal fishing, jalur illegal logging, illegal trading dan illegal traficking.
Oleh sebab itu, pembangunan wilayah perbatasan mendapat prioritas pemerintah terutama dalam mengurangi disparitas pembangunan antarwilayah, melalui program-program antara lain seperti: percepatan pembangunan prasarana dan sarana, pengembangan ekonomi, peningkatan keamanan dan kelancaran lalu lintas orang dan barang, dan peningkatan kapasitas kelembagaan pemerintah daerah. Sehingga masyarakat yang tinggal di daerah perbatasan tersebut tidak begitu tertinggal dengan wilayah atau negara- negara tetangga lainnya pada perbatasan tersebut.